広告・PR
この記事にはアフィリエイト広告が含まれています。
火災保険の補償範囲・免責金額・支払条件は、保険会社や契約内容によって異なります。被害が発生した場合は、まず保険証券や契約内容を確認し、加入している保険会社・代理店へご相談ください。
「火災保険」という名前から、火事になったときだけ使う保険だと思っていませんか?
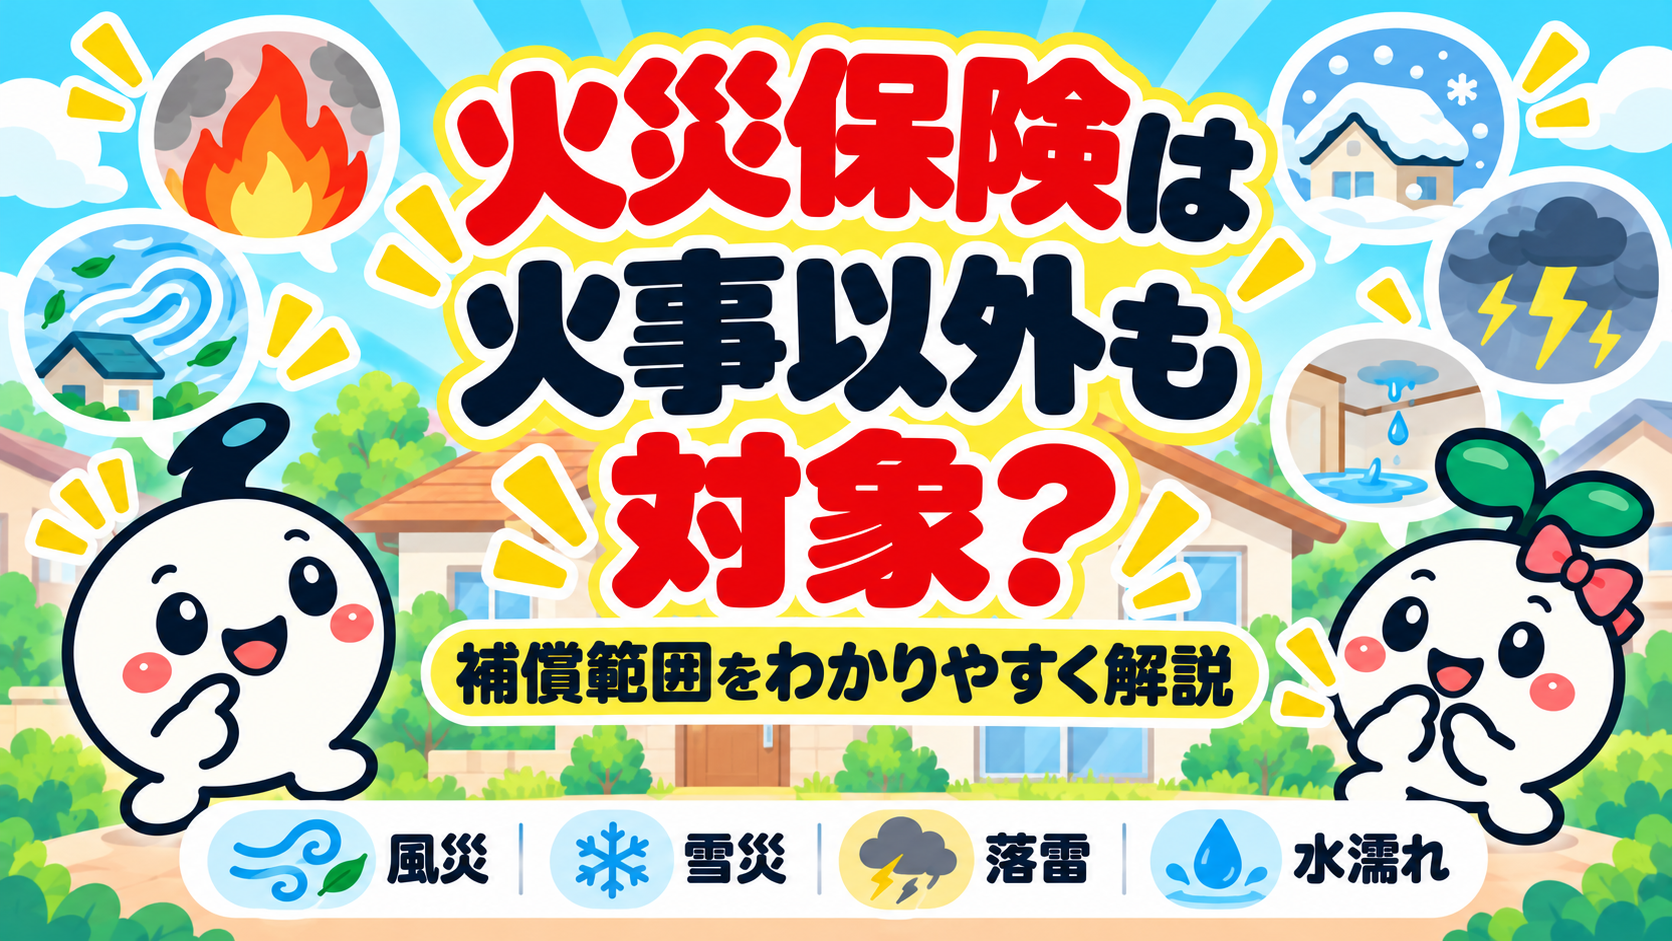
実際には、契約内容によって風災・雹災・雪災・落雷・水災・水濡れなども補償対象になる場合があります。
💡 イチ得ポイント
火災保険を「火事だけ」と思い込んでいると、自然災害などで住宅に被害が出たときに、本来確認できる補償を見落としてしまう可能性があります。
被害を見つけたら、修理を急ぐ前にまず契約内容を確認することが「知らずに損しない」第一歩です。
火災保険は火災だけではありません。
ただし、すべての契約ですべての損害が補償されるわけではありません。
「何が原因で壊れたのか」+「自分の契約で何が補償されているのか」の2点を確認しましょう。
- 台風や強風の後に屋根・外壁などへ被害が出た
- 雹や大雪で住宅設備などが壊れた
- 落雷による損害があった
- 給排水設備の事故などで室内が水濡れした
- 火災保険に入っているが補償内容を覚えていない
火災保険は火事以外も対象になる?
はい。契約している商品・補償内容によっては、火災以外の事故や自然災害も対象になります。
このほか、契約によっては盗難・建物外部からの物体の衝突などを補償する商品もあります。
代表的な補償例を一目で確認
| 原因 | 被害例 | 確認ポイント |
|---|---|---|
| 火災 | 住宅が火災で損傷 | 建物・家財の契約内容 |
| 落雷 | 落雷による住宅設備等の損害 | 保険対象と事故原因 |
| 風災 | 台風・暴風などによる損害 | 風による被害か確認 |
| 雹災 | 雹による屋根等の損害 | 損害原因・免責条件 |
| 雪災 | 大雪・雪崩などによる損害 | 契約上の雪災補償 |
| 水災 | 洪水・床上浸水等 | 水災補償の有無 |
| 水濡れ | 給排水設備の事故などによる水濡れ | 水災とは別の補償として確認 |
| 盗難等 | 盗難・破損・汚損等 | 契約プランにより異なる |
特に注意したいのが、「水災」と「水濡れ」は別の補償として扱われることがある点です。
洪水などによる浸水と、給排水設備の事故などによる水濡れでは原因が異なるため、保険証券で補償項目を確認しましょう。
火災保険でも対象にならない代表例
火災保険に加入していても、すべての住宅損害が補償されるわけではありません。
代表的な対象外例として、自然の消耗・経年劣化などがあります。
また、地震・噴火・津波による損害は、通常の火災保険ではなく地震保険の補償範囲を確認します。
 イチ丸
 トクミ
被害を見つけたら何をすればいい?
難しく考える必要はありません。まずは次の順番で確認しましょう。
「自分で確認するのが難しい」場合は?
火災保険の保険金請求は、申請サポート会社を使わなくても自分で行えます。
まずは加入している保険会社や代理店へ相談しましょう。
一方で、
- 屋根など高い場所を自分で確認できない
- どこが被害箇所なのか判断しにくい
- 写真・見積書などの準備方法が分からない
- 申請手順を整理したい
といった場合には、火災保険申請サポートという選択肢もあります。
申し込み・修理前のチェックリスト
- 保険証券を確認した
- 被害が発生した時期を確認した
- 被害箇所の写真を残した
- まず保険会社・代理店へ相談した
- 経年劣化と自然災害を混同していない
- 申請サポートを利用する場合は手数料を確認した
💡 イチ得ポイント
火災保険で「得する」ことより大切なのは、加入している補償を知らずに使えないままにしないことです。まず自分の契約内容を知ることが、無駄や見落としを防ぐ第一歩です。
よくある質問
風災を補償する契約で、保険会社が支払条件を満たすと判断した場合は補償対象になる可能性があります。まず契約内容を確認してください。
雹災を補償する契約では対象になる可能性があります。損害原因や契約条件によって判断されます。
給排水設備の事故などによる水濡れを補償する商品があります。ただし、どの部分まで補償されるかは契約によって異なります。
自然の消耗や経年劣化そのものは、一般に火災保険の補償対象ではありません。自然災害等による損害なのかを区別する必要があります。
地震・噴火・津波による損害は、通常の火災保険では補償されません。地震保険の契約内容を確認してください。
まとめ|まず「自分の補償」を確認しよう
火災保険は、名前だけを見ると火事専用の保険に見えます。
しかし、契約内容によっては風災・雹災・雪災・落雷・水災・水濡れなども補償対象になる場合があります。
重要なのは、 「自宅に被害がある=保険金が出る」でも、「火事ではない=使えない」でもないということです。
被害を見つけたら、まず保険証券と契約内容を確認し、加入している保険会社・代理店へ相談しましょう。
参考:一般社団法人 日本損害保険協会「火災保険」「すまいの保険」「損害保険Q&A」等。補償内容は契約によって異なるため、実際の保険金支払いについては加入している保険会社・代理店へご確認ください。