広告・PR
この記事にはアフィリエイト広告が含まれています。
火災保険の補償内容、自己負担額、支払条件は契約によって異なります。実際の補償可否は加入している保険会社・代理店へご確認ください。
「台風のあと、屋根瓦がずれている気がする」
「雨樋が曲がったけど、火災保険で修理できる?」
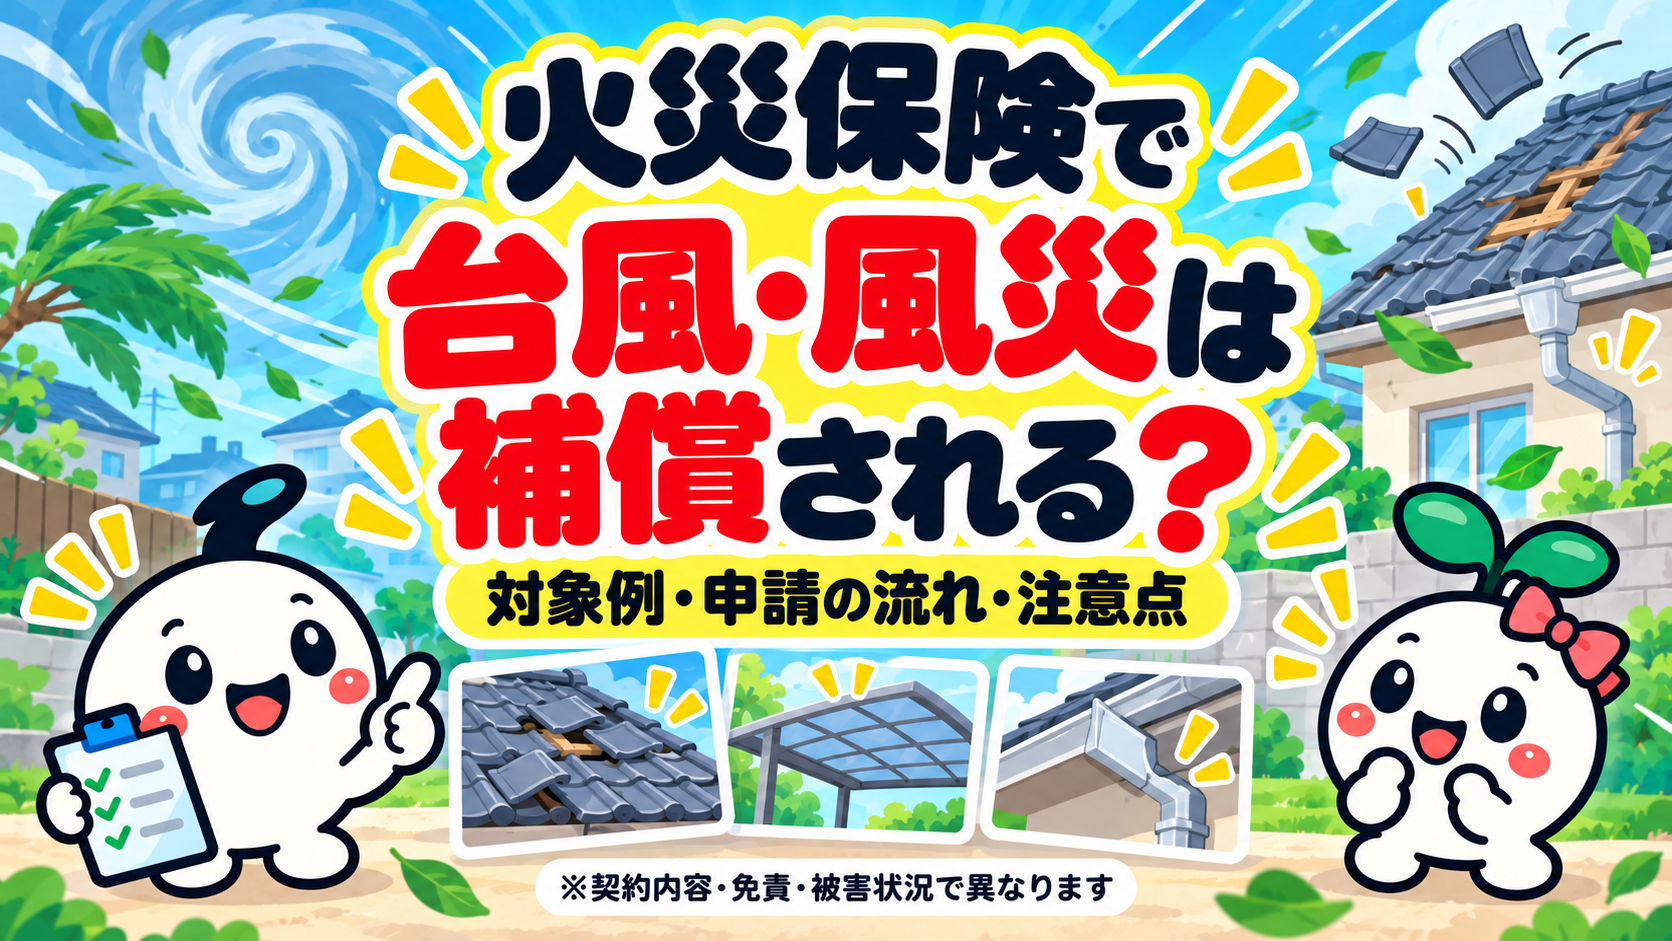
火災保険は火事だけではなく、契約内容によっては台風や暴風などによる「風災」も補償対象になります。
台風のあとに屋根や雨樋などの破損を見つけても、すぐ自己負担で修理する前に、加入中の火災保険に「風災」の補償があるか確認してみましょう。
補償対象になる損害を見落とさないことが、余計な自己負担を避けるポイントです。
台風・暴風・竜巻などの強風によって、
・屋根瓦が飛んだ
・屋根材が破損した
・雨樋が外れた・曲がった
・飛来物で外壁や窓が壊れた
・屋根の破損部分から雨が入った
といった損害は、契約内容や損害状況によって火災保険の「風災」で補償対象になる可能性があります。
ただし、経年劣化・老朽化・もともとの隙間などが原因の場合は対象外になるのが一般的です。
台風による屋根・雨樋の被害は火災保険の対象?
日本損害保険協会では、火災保険には台風や暴風などの風災による損害を補償する商品があると案内しています。
実際に保険会社各社も、強風で屋根瓦が破損したケースや、飛来物によって建物が壊れたケースを風災の例として紹介しています。
| 被害例 | 考え方 |
|---|---|
| 台風で屋根瓦が飛んだ | 風災の補償対象になる可能性あり |
| 強風で屋根材がめくれた | 風災の補償対象になる可能性あり |
| 台風で雨樋が外れた・曲がった | 風災の補償対象になる可能性あり |
| 飛来物で窓ガラスが割れた | 風災の補償対象になる可能性あり |
| 強風で外壁が破損した | 風災の補償対象になる可能性あり |
| 屋根の老朽化で雨漏りした | 一般的に対象外 |
※実際の補償可否は保険会社が契約内容・事故原因・損害状況などを確認して判断します。
「風災」とは?台風だけではない
風災は、台風だけを指すものではありません。
どの程度の風であれば対象になるかを自己判断するのではなく、損害が見つかった場合は保険会社へ事故状況を伝えて確認しましょう。
 イチ丸
 トクミ
雨樋も風災の対象になる可能性がある
「雨樋くらいでは火災保険は使えないのでは?」と思うかもしれません。
しかし、保険会社が公開している支払事例には、台風の強風で雨樋が破損したケースもあります。
雨樋が建物の一部として保険の対象になっており、強風による損害だと確認された場合には、補償対象になる可能性があります。
雨樋が壊れていることだけではなく、「何が原因で壊れたのか」が重要です。
・台風の直後に外れた
・強風で金具ごと曲がった
・飛来物が当たった
など、事故との関係を確認しましょう。
台風後の雨漏りは火災保険の対象?
雨漏りは、原因によって判断が大きく変わります。
| 原因 | 補償の考え方 |
|---|---|
| 台風で屋根が壊れ、その穴から雨水が入った | 風災として対象になる可能性あり |
| 飛来物で窓が割れ、そこから雨が入った | 対象になる可能性あり |
| 古い屋根の隙間から雨水が入った | 一般的に対象外 |
| 窓を閉め忘れて雨が入った | 一般的に対象外 |
東京海上日動や三井住友海上なども、台風等によって建物の外側が破損し、その破損箇所から生じた雨漏りであれば補償対象になり得ると案内しています。
一方で、老朽化やもともとあった隙間からの浸水は対象外とされています。
経年劣化・老朽化は原則として対象外
火災保険は、古くなった住宅を新品に直すための保険ではありません。
・屋根材が年月の経過で劣化した
・雨樋が長年の使用で変形した
・外壁に以前からひび割れがあった
・もともとの隙間から雨漏りしていた
・腐食やサビが進行していた
台風のあとに被害へ気付いたとしても、原因が経年劣化なら風災とは判断されない場合があります。
そのため、事故日・被害状況・建物の状態などを正確に伝えることが大切です。
カーポート・門・塀は対象になる?
カーポート、車庫、門、塀などについては、加入している契約で建物の付属物として保険の対象になっているかを確認する必要があります。
保険会社によっても、契約内容によって補償対象になるかが異なると案内されています。
「台風で壊れたから必ず火災保険が使える」とは判断せず、
・建物の保険対象に含まれているか
・風災の補償が付いているか
・自己負担額はいくらか
を保険証券や契約内容で確認しましょう。
「風災」と「水災」は別の補償
台風による被害でも、原因によって使われる補償が異なります。
| 被害 | 主な補償区分 |
|---|---|
| 強風で屋根が飛んだ | 風災 |
| 飛来物で窓が割れた | 風災 |
| 屋根破損後に雨が吹き込んだ | 風災として扱われる可能性 |
| 河川の氾濫で床上浸水した | 水災 |
| 土砂崩れで建物が壊れた | 水災の補償内容を確認 |
水災は契約によって補償されない場合もあるため、風災と同じ扱いだと思わないようにしましょう。
台風の被害を見つけたら何をする?
屋根や雨樋の被害を見つけたら、まず安全を優先します。
強風中・高所・落下物の近くには近づかない
被害箇所と建物全体が分かる写真を残す
風災補償と自己負担額を確認
事故状況と必要書類を確認
保険会社の案内に従って必要資料を用意
台風後の屋根は瓦・屋根材が緩んでいる可能性があります。高所から転落する危険があるため、安全な場所から確認できない箇所は専門業者等へ相談しましょう。
保険金請求で必要になる主な資料
保険会社によって異なりますが、自然災害による建物被害では主に次のような資料を求められる場合があります。
- 保険金請求書
- 被害状況が分かる写真
- 修理見積書
- 事故状況の説明
東京海上日動も、台風・強風・雹・雪などによる建物被害の主な請求書類として、保険金請求書・被害写真・修理見積書を案内しています。
保険金請求は3年の時効に注意
日本損害保険協会によると、保険金を請求する権利は保険法上、原則として3年で時効となります。
ただし、時効の起算日などは保険商品や保険金の種類によって異なる場合があります。
時間が経つほど「いつ・何が原因で壊れたのか」の確認が難しくなることがあります。昔の被害をまとめて申請しようとするのではなく、被害に気付いた時点で保険会社へ相談しましょう。
「火災保険で無料修理できます」という勧誘には注意
火災保険を使った住宅修理については、消費者庁もトラブルを注意喚起しています。
特に、
・「必ず保険金が出る」
・「今すぐ契約しないと申請できない」
・「保険会社への申請は業者しかできない」
といった説明だけで、その場で契約しないようにしましょう。
保険金請求は契約者自身でも行えます。
まず加入している保険会社または代理店に連絡し、補償内容や必要な手続きを確認するのが基本です。
自分だけで被害確認や書類準備が難しい場合は?
屋根など自分では確認しにくい場所の被害や、写真・見積書などの準備が難しい場合もあります。
その場合は、保険会社へ相談したうえで、調査や資料準備を支援するサービスを検討する方法もあります。
- まず保険会社・代理店へ確認する
- サポートの料金を確認する
- 成功報酬や解約条件を確認する
- 契約相手とサービス範囲を確認する
- 「保険金が必ず出る」という説明を信用しない
イチ得では、火災保険申請サポートの仕組み・料金・注意点を別記事で整理しています。
火災保険申請サポートの仕組みと注意点を見る
イチ丸
トクミ
火災保険の補償範囲をまとめて確認したい方へ
台風・風災だけでなく、雹災・雪災・水災・水濡れ・落雷など、火災保険で補償される可能性がある事故をまとめて知りたい方は、こちらの記事も確認してください。
台風・風災と火災保険|よくある質問
加入中の契約に風災補償があり、台風・強風による損害だと確認された場合は補償対象になる可能性があります。実際の支払可否は保険会社が判断します。
強風による損害で、雨樋が保険対象となる建物の一部に含まれていれば補償される可能性があります。実際に保険会社が公開している雨樋の支払事例もあります。
台風で屋根や窓などが破損し、その破損部分から雨が入った場合は風災として対象になる可能性があります。一方、老朽化やもともとの隙間による雨漏りは一般的に対象外です。
台風後に気付いたというだけでは補償対象とは限りません。経年劣化・老朽化による損害は一般的に火災保険の対象外です。
契約によって異なります。カーポートが建物の付属物として保険の対象に含まれているか、風災補償があるかを確認してください。
いいえ。自己負担額、支払われる保険金、実際の修理費などによって異なります。保険金が修理費全額と同額になるとは限りません。
まとめ|台風後は自己負担で直す前に契約を確認
・屋根
・雨樋
・外壁
・窓
・カーポート等
に被害が出た場合、火災保険の風災で補償対象になる可能性があります。
一方で、経年劣化や老朽化、もともとの隙間などが原因の場合は、一般的に対象外です。
台風後の被害を見つけたら、いきなり修理契約をするのではなく、安全確保 → 写真 → 契約確認 → 保険会社・代理店へ連絡の順で確認しましょう。補償対象を見落とさず、不要な契約トラブルも避けやすくなります。
参考にした公式情報
日本損害保険協会「風水雪災等による損害を補償する損害保険」
日本損害保険協会「保険金請求の時効とは?」
損保ジャパン「台風・竜巻等による損害」
東京海上日動「自然災害に関するよくあるご質問」
三井住友海上「台風が原因で発生した雨漏りや吹込み」
消費者庁「火災保険金を利用した修理工事契約に関する注意喚起」
※本記事は2026年10月25日時点の公式情報をもとに作成しています。火災保険の商品・契約によって補償範囲、自己負担額、支払条件は異なります。保険金の支払可否・金額は保険会社が契約内容と損害状況等を確認して判断します。